DISTRIBUIDORA · DEMO
Powered by
CDots
Visión
Panel Comercial
DistribuidorDistribuidora · canal tradicional · zona metropolitana · Canal tradicional
● EN VIVO · ERPFacturación: bruta (facturas) · neta (− devoluciones = «Fact. Bruta» del P&L)$ = pesos argentinos (ARS)
El día a día (ventas, reparto, game plan) · ¿qué mes? →
📎 Cargá el P&L del mes
Cada mes que subís aparece solo en el selector de la derecha. Cargados hoy: enero, febrero, marzo, abril, mayo, junio, julio.
🏬
Visión distribuidora — se apagó la capa del proveedor (Game Plan, Auditoría del programa, segmento de producto). Todo lo demás es tu negocio, tal cual: el mismo tablero que sirve para cualquier distribuidora.
YTD Results · Acumulado del año
Facturación: ERP (todo el año, ago–sep en curso) · EBITDA: P&L enero–jul 2026
Acumulado año
$11.300 M
EBITDA acumulado
$241 M 2,8%
La facturación sale del ERP e incluye agosto y septiembre en curso. El EBITDA y el puente salen del P&L (enero–jul 2026). Los $652 M de retornos sostienen el resultado — sin esa línea daría −$411 M.
Cómo se llega — de la facturación al EBITDA
Margen front$1.826 20,9%
+ Retornos+$652 7,5%
− Salarios−$688 7,9%
− Repartos−$499 5,7%
− Impuestos−$530 6,1%
− Alquiler y otros−$520 6,0%
= Resultado (EBITDA)$241 2,8%
El mes que elijas
julio 2026
Facturó
$1.568 M
EBITDA del mes
$70 M 4,5%
⚠️ El EBITDA de un mes salta según cuándo se cargan los retornos de el proveedortu proveedor (llegan mes vencido) — por eso marzo da $67 M y junio $11 M. El número estable del negocio es el acumulado del año, a la izquierda.
Los $128 M de retornos sostienen el resultado — sin esa línea daría −$58 M.
Cómo se llega — de la facturación al EBITDA
Margen front$322 20,5%
+ Retornos+$128 8,2%
− Salarios−$107 6,8%
− Repartos−$89 5,7%
− Impuestos−$95 6,1%
− Alquiler y otros−$90 5,7%
= Resultado (EBITDA)$70 4,5%
¿De dónde sale cada número?
Cada dato del tablero viene de un lugar distinto. Estas son las tres fuentes — y cuál se arma solo, cuál hay que subir, y cuál calcula el modelo.
Sale solo del ERP
Se chupa todos los días, sin que nadie cargue nada.
- Ventas y facturación
- Cobranza y plata en la calle
- Objetivos y plan de ventas
- Vendedores, reparto y rechazos
- Cobertura y padrón de clientes
- Nómina / capital humano
Lo sube el dueño
Lo que el ERP no tiene: se arrastra un Excel y el sistema lo lee solo.
- P&L oficial del mes
- Retornos del fabricanteEsta línea vive en el P&L, NO en el ERP
- Gastos operativosAlquiler, servicios — no se registran en el ERP
- P&L del año pasadoPara comparar contra el año anterior
Lo arma el modelo
Cruza las dos fuentes de arriba; no es un dato suelto, es un cálculo.
- EBITDA / resultado del año
- Margen bruto real
- Antigüedad de la deudaAging de cuentas por cobrar
- Sell-outVenta menos devoluciones
- Costo de servir / semáforo de auditoría
El mismo mapa vale para cualquier distribuidor: lo que sale solo escala sin tocar nada; lo que se sube se arrastra una vez por mes; lo que arma el modelo se recalcula solo cada día.
Cómo va el mes el pulso del mes en curso · ventas, toneladas, margen y costo de servicio
Ventas
$914 M
septiembre · al día 19 · proyecta ~$1.415 M (+14% vs agosto)
Toneladas
47,2 t
septiembre · el proveedortu proveedor + otras marcas (aprox) · tocá la ⓘ
Margen bruto
22,2%
del ERP · negocio entero
Costo de Servicio
25,7%
ene–jul · P&L · vs margen 22,2%
Oportunidad otras marcasotras marcas
—
hasta —/mes al techo · el proveedordel proveedor
📋 Dato del día en cierre: se cargaron 15 de las ~25 rutas habituales de un sábado. Hasta que terminen de cerrarse las hojas de ruta, la venta y los indicadores de la jornada se leen a la baja — es cierre en curso, no menos venta. (del 19/09)
🔗 Control de facturación con el proveedortu proveedor: el tablero cruza cada factura de el proveedortu proveedor contra el ERP. La última conciliación es al 07/08 — conviene actualizarla para no perder la ventana de reclamo (2 meses).
Dónde ganás y dónde no margen contra costo de servir
Ver el gráfico — las cuatro barras: margen, retornos, costo y resultado
Si la barra del costo pasa a la del margen, el resultado da negativo.
Ver las 25 rutas una por una — quién deja plata sobre lo que cuesta atenderlo
Panel de revisión de tendencias indicadores del período · tocá cualquiera para ver su tendencia mes a mes
Tocá cualquier indicador para ver el detalle del período seleccionado.
Ampliar
Ventas
—
—
Ampliar
Margen bruto de producto
—
front margin · dato del P&L
Ampliar
CCC
—
—
Ampliar
Efectividad de visita
—
—
Ampliar
Compra promedio (drop)
—
por comprobante
Ampliar
Frecuencia de compra
—
compras por cliente
Ampliar
Concentración de marca
—
3 marcas · el proveedortu marca principal
Ampliar
Devoluciones
—
—
Dónde está la plata — impacto en $ palancas priorizadas · anual
El análisis encontró plata concreta sobre la mesa. La palanca de margen está en el mix: el realizado es 21,1% y el techo alcanzable no es el 28% de lista sino ~24,7% — lo que rinde Premium, el mejor segmentoel segmento de producto que más rinde. Esos 3,6 puntos son ~$510 M/año. No se pierden en descuentos: los descuentos cargados son el 0,4% de la venta y las listas especiales no se usan. La diferencia es de mix — qué segmentos se venden. Sumado a la venta a recuperar (clientes caídos + ventas rechazadas por error de armado) y a nivelar las rutas flojas, queda una hoja de ruta clara de dónde sacar resultado.
Plata en juego por palanca — al resultado del año
Cada barra = lo que suma al resultado del año, en la misma unidad para que se comparen (la venta a recuperar ya viene neta a su ~19%). 🟢 oportunidad · 🔴 alarma → actuá · 👆 tocá "Clientes caídos" para ver por zona y vendedor
👉 El techo más grande está en el margen — llevar el mix a Premium/Goldlo que más rinde vale hasta +$510 M al año. Pero es un techo: lo decide el cliente, no se mueve de un día para el otro. Las dos rojas urgen porque las manejás vos: los clientes que se van ($82 M — te desangra la cartera, y no es poco) y el error de armado ($29 M — venta ya ganada que se cae en el depósito). El margen es el objetivo de fondo; las rojas, la acción de esta semana.
Desarrollo del Sell-Out venta semana a semana
Venta y volumen por semana 9 semanas cerradas · dato en vivo del ERP
barras verdes = volumen el proveedorde la marca principal (toneladas, eje der.) · línea azul = venta neta ($M, eje izq.) · cada semana completa, lunes a domingo · la última es la del 13 al 19 de julio · fijate que no van iguales: una semana puede facturar más $ y mover menos volumen · pasá el cursor por cada punto
Ventas e invendibles por mes
Barras = ventas netas ($M) · línea roja = invendible en % de la venta: la mercadería que se venció en góndola y volvió (incluye innovación) · la punteada es el 0,8% que reconoce el proveedortu proveedor — lo que te pasás, lo pagás vos · arranca en diciembre porque antes el ERP no guardaba el importe de esas notas, no es que no hubiera · el mes en curso no lleva punto: el invendible se toma en la primera semana y la venta se acumula todo el mes, así que hasta que cierre el % engaña · jul-26 en curso
Crecimiento real — nominal vs. inflación vs. volumen
Las 3 lentes últimos 12 meses · oct 25 = base 100 · dato en vivo del ERP
Indexado a 100. Nominal ($ corriente) · Real (deflactado por IPC INDEC) · Volumen (bultos). El tramo punteado (mes en curso) es parcial. Pasá el mouse (o tocá) un mes para ver el detalle.
Nominal ($)
+19%
Real (deflactado)
+-7%
Volumen (cajas)
+-2%
La verdad del negocio: en pesos creció +19%, pero es casi todo inflación — en real solo +-7% y en producto (cajas) +-2%. El negocio crece modesto: la pregunta no es "¿cómo facturo más pesos?" sino "¿cómo vendo más cajas?" Y este dato —el crecimiento real— es clave para cuánto vale la empresa. Inflación: INDEC.
De qué y dónde vendés
Cobertura de marcas cuántos clientes llegan a 3 unidades del mismo código · es plata y entra en la guía del proveedor
Concentración por marca
qué peso tiene cada marca y cuántas explican el grueso de la venta
Motivos de visita sin venta período completo · 147.641 sin venta de 343.334 visitas · 43,0%
👆 Tocá un motivo y vas a ver qué vendedores lo tienen más y qué hacer
Las mesas — tu equipo, ruta por ruta el tablero del supervisor y la ficha de cada vendedor · así se ven con tus propios datos
La mesa es donde el tablero se vuelve acción todos los días. El supervisor ve el resultado del día, el plan y el mes de las 25 rutas en una sola pantalla; cada vendedor ve su propia ficha. Ordenás por lo que quieras —cumplimiento, venta, efectividad— y en un toque sabés a quién empujar y con qué marca.
La mesa del supervisor el resultado del día, el plan y el mes — las 25 rutas juntas
Cada ruta con su cumplimiento del plan, ruta hecha, efectividad, venta, compradores, oportunidades y la batalla de marcas (quién le gana el lineal a quién). Se ordena por cualquier columna. Es la pantalla con la que el supervisor arranca el día.
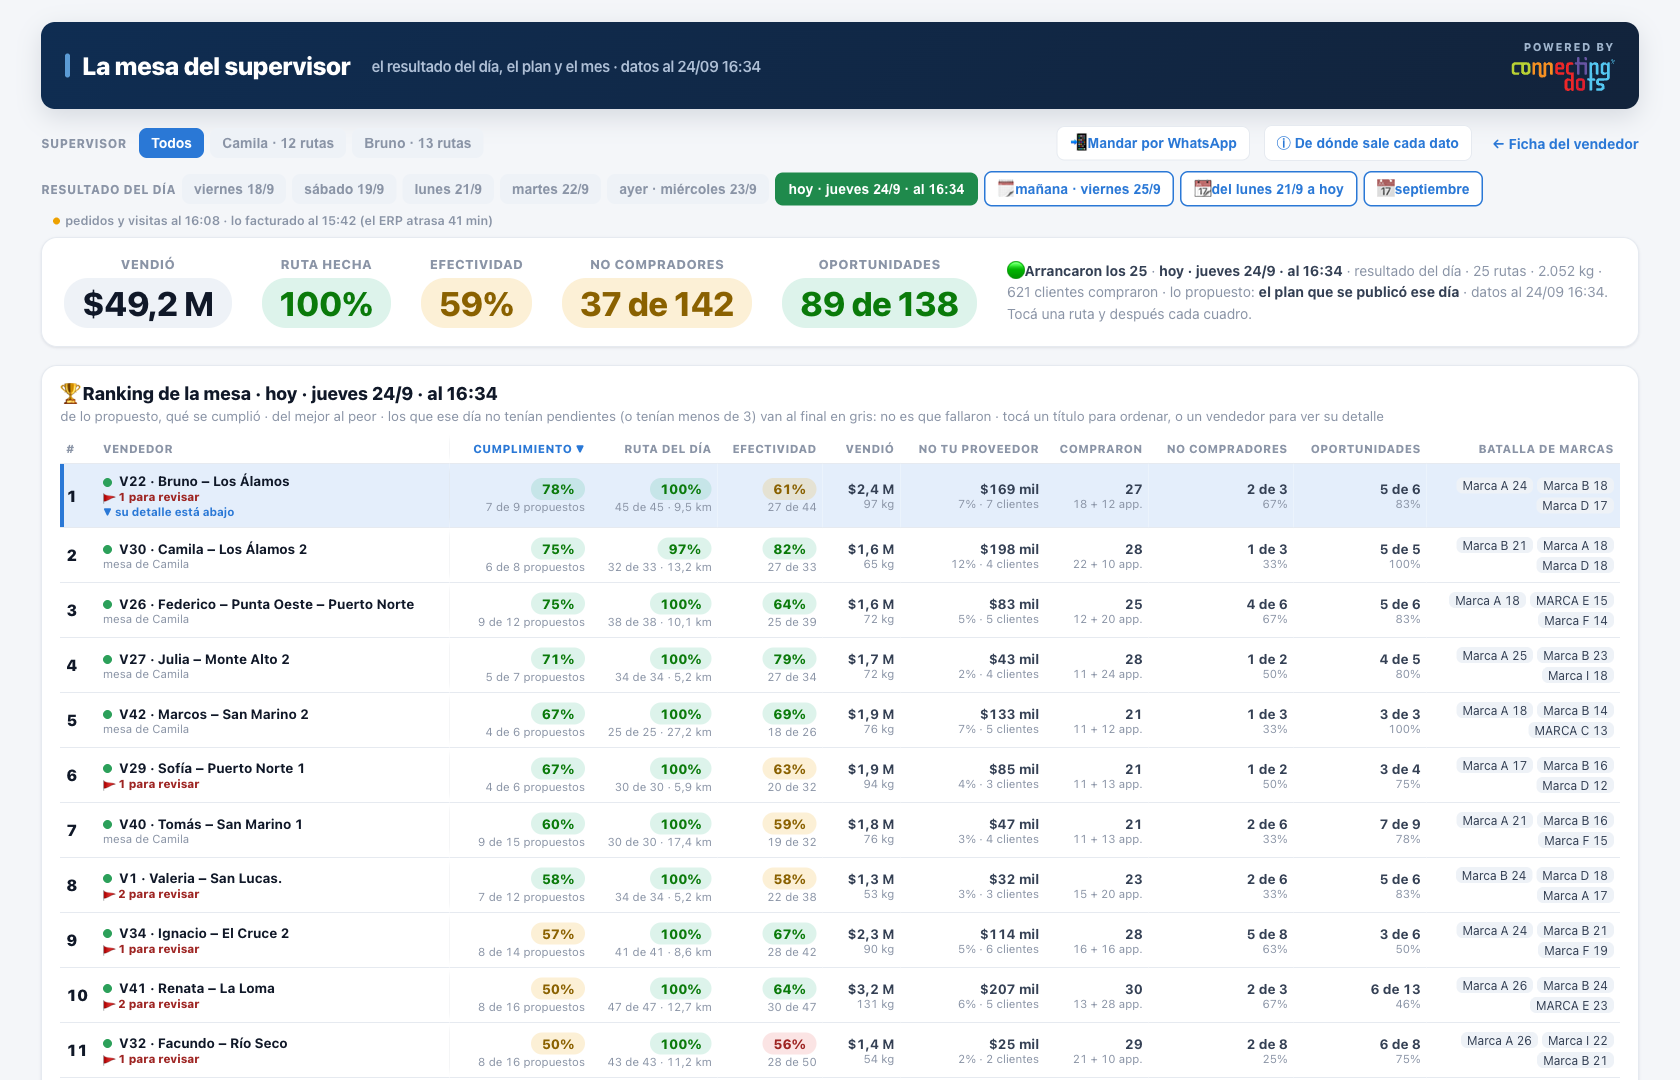 🔍 tocá para ampliar
La ficha del vendedor la misma mesa, del lado de cada uno · tocá una ruta
👆 Ranking de rutas —el peor margen arriba— y, al tocar una, su ficha completa: venta, margen, clientes, efectividad, el mix por marca y cómo viene mes a mes. Todo del ERP.
Cómo se reparte la venta 2026-09 · en curso · al día 19 · vs mismo tramo de agosto: ▲ 16%
📈 2026-09 se está construyendo — al día 19 lleva $876,1 M. A esta misma altura, agosto llevaba $757,5 M → ▲ 16%. Se completa con los días.
Ojo con el calendario: 17 días trabajados contra 16 — $51,5 M por día contra $47,3 M = ▲ 9%.
Ojo con el calendario: 17 días trabajados contra 16 — $51,5 M por día contra $47,3 M = ▲ 9%.
Por tipo de cliente · segmento el proveedortu proveedor
tocá una fila para el detalle (% · clientes · ticket)
🎯 1.214 clientes (26% de 4.704) hacen el 70% de la venta; 1.754 (37%) el 80%. El resto es cola larga — no dependés de ningún cliente.
Cluster · venta del mes
A
876 clientes
$387,3M
B
710 clientes
$168,8M
C
1.311 clientes
$177,2M
D
1.845 clientes
$142,8M
El segmento A concentra la venta: $387,3M con 876 clientes ($442k c/u), contra 1.845 clientes D de menor ticket. Cuidar los A y hacer crecer el ticket de los D es donde está la plata.
Por segmento de producto · portafolio
tocá una fila para el detalle (% · margen)
Segmento · venta del mes
Premium
$199,6M
Gold
$399,0M
Estándar
$171,4M
Bronze
$69,9M
(sin segmento)
$36,1M
Gold es el más grande (46% de la venta) pero rinde 18% — 7 puntos abajo de Premium (25%). El volumen está parado en margen medio: correr parte de Gold a Premium es margen puro (y sube el sell-out del Game Plan).
Por canal · dónde compra
tocá una fila para el detalle (% · clientes · ticket)
Canal · venta del mes
Autoservicio Tradicional
381 clientes
$268,6M
Kiosco/Maxikiosco
2.271 clientes
$259,5M
Almacen/Despensa
1.458 clientes
$222,7M
Fiambreria
187 clientes
$29,0M
Estación de servicio
65 clientes
$28,6M
Cadena Regional
17 clientes
$28,2M
Verduleria
80 clientes
$6,0M
Carniceria/Granja
84 clientes
$5,8M
Mayoristas
8 clientes
$5,0M
Otros canales
191 clientes
$22,3M
Los 3 canales de cercanía concentran el 86% de la venta (Autoservicio, Kiosco y Almacén). El resto es cola larga. El flag chino/no-chino no está en el ERP (sería heurística por nombre).
Cómo se factura la venta 2026-08 · en curso · se completa con los días
Venta comercial $622M = Factura A $407M + Factura B $215M
Cómo se factura la venta comercial · A vs B
tocá una fila para el detalle (% · comprobantes)
Comprobante · venta del mes
Factura A
responsable inscripto
$407M
Factura B
monotributo / cons. final
$215M
El 65% de la venta comercial va con Factura A (responsables inscriptos) y el 35% con Factura B (monotributo y consumidor final). Suman $622M — la venta comercial del mes.
Fuera de la venta comercial · remito · fiscal
tocá una fila para el detalle
Concepto · del mes
Remito
empresa 99 · 260 comprob. · 160 clientes
$14M
Cuenta fiscal
movimiento fiscal · no es producto
$1M
Comprobantes REME / REMI
1.157 comprob. · 1.327 bultos · sin identificar
$0
Ojo con el nombre: el remito (empresa 99, «no me hagas factura») ya está contado arriba, adentro de la venta comercial — julio $72,9 M. Los REME/REMI de acá son otra cosa: todos los renglones en $0, ~1 bulto cada uno, sin identificar todavía. Y la cuenta fiscal no es producto. Por eso estos dos van separados del número comercial.
El pulso diario · factura vs remito, día por día
cada barra es un día de agosto 2026 · el número de abajo es el día del mes · cambia cuando elegís otro mes arriba
Factura (empresa 1)Remito (empresa 99)del mes: 2,3% remito
1
5
10
15
El alto de cada barra es la venta del día; la parte verde es el remito (empresa 99). Pico de remito el día 10 con 4,3%. Tocá un día para el detalle.
Tienda PerfectaCobertura en góndola el censo de el proveedortus productos en la góndola · dónde está cada cliente
Clientes que cumplen
1.534
de 5.712 del universo · 26,9% · censo del 2026-09-19
Portafolio promedio
49%
hay que llegar al 80%
A un paso
775
entre 60% y 80% de portafolio
Si cruzaran
2.309
pasarías de 26,9% a 40,4%
Tienda Perfecta no se pierde en la góndola: se pierde en el pedido.
De los 5.712 clientes del universo, ninguno de los 4.120
que tienen menos del 80% del portafolio cumple — por más impecable que esté la exhibición.
Arriba del 80% cumple el 94%. Los componentes de góndola casi no separan a uno de otro
(rack 15,0 vs 13,2 · planograma 20,0 vs 17,7 sobre 29); lo que separa es el portafolio: 90,4% vs 35,8%.
Es decir: esto lo mueve el vendedor cargando más códigos en el pedido, no el repositor acomodando.
Cuántos clientes en cada nivel de portafolio
cada barra = cuántos clientes tienen ese % del portafolio cargado. Cumplen desde el 80% (verde); los de 60–79% están a un paso (amarillo).
0–19%
1.2970 cumplen · 0%
20–39%
1.0000 cumplen · 0%
40–59%
1.0480 cumplen · 0%
60–79%
7750 cumplen · 0%
80–100%
1.5921.534 cumplen · 96%
Los 775 clientes del tramo 60–79%
son la palanca: ya tienen media góndola armada y les falta completar el portafolio para entrar.
Quién tiene más clientes a un paso
por vendedor · la barra = cuántos clientes tiene a un paso (más larga = más palanca en esa ruta)
V41
55a un paso · 74/251 cumplen
V31
43a un paso · 45/267 cumplen
V33
41a un paso · 32/236 cumplen
V40
40a un paso · 50/217 cumplen
V24
39a un paso · 92/255 cumplen
V34
39a un paso · 40/226 cumplen
V32
37a un paso · 41/226 cumplen
V30
36a un paso · 40/223 cumplen
El número grande es cuántos clientes tiene a un paso de cumplir.
Ahí es donde una visita rinde más.
Del censo de el proveedortus productos que llega al ERP · foto del 2026-09-19 (sync 2026-09-20).
⚠️ Este número se mueve todos los días con el calendario de censos: sube de martes a viernes y
baja el fin de semana y los feriados (esos días no entra censo nuevo y la foto se repite). Por eso,
para cotejar contra el Power BI del proveedor hay que comparar el mismo día
de censo — el número que paga el retorno es el del cierre de ciclo, no una foto suelta.
Game Plan — el retorno que se juega Plus Variable · calculado del ERP · septiembre 2026 · en curso
El Plus Variable es un % de lo que le comprás a el proveedortu proveedor (CELIN $614 M).septiembre · en curso · se construye
Hoy cobrás poco porque la llave está cerrada. Con tus KPIs de septiembre:
📈 Septiembre recién arranca — se va llenando con los días. Los objetivos del mes ya están cargados: los cumplimientos son contra el número oficial.
Hoy cobrás poco porque la llave está cerrada. Con tus KPIs de septiembre:
Cobrás este mes
$0 M · 0,00 pts
parcial — falta el objetivo de Tienda Perfecta: es un piso, no el total
Alcanzable de verdad
$9 M · con la llave abierta
Costo de oportunidad ›
+$9 M
¿Conviene comprar para llegar? ›
$7,8 M te cuesta · rinde $0,0 M
Recuperar $9 M es lo realista este mes — abrir la llave y llegar con CCC y sell-out al 100%. El techo perfecto ($18 M) suma Tienda Perfecta, que hoy no se puede medir. Tocá Costo de oportunidad para ver la escalera.
✓ calculado con la matriz oficial del Plus Variable 2026 — no depende de Power BI · dato al 19/09 22:25
🔑 La llave (sell-in ≥98%) está CERRADA: comprás 52% del objetivo (34,8 de 67 t). Abrirla es la palanca #1 del mes — mueve todos los KPIs de subescala a estándar.
📥📤 Lo que entra contra lo que sale: comprás 34,8 t y sacás 41,3 t — 6,5 t menos de lo que sale (16%). Esa diferencia sale del stock que ya tenías.
Los KPIs que pagan el Plus Variable · cumplimiento y puntos que rinde cada uno
cierra
🔑 Sell-in
52%
la llave · ERP 34,8 t · objetivo 66,75 t
📦 te faltan 32.0t · quedan 8 días hábiles
0,00 pts
👥 CCC
94%
clientes · ERP 4.732 · objetivo 5.061
📈 a este ritmo cerrás en 107% · en línea ✓
0,00 pts
📦 Sell-out
66,0%
toneladas · ERP 41,3 t · objetivo 62,61 t
📈 a este ritmo cerrás en 102% · en línea ✓
potencia el sell-out
📱 MiNegocio
55%
digital · ERP 55% de los comprobantes · objetivo 80
cargalo
🏪 Tienda Perfecta
1.561 clientes
censo del 19/09 · realizado del ERP (se mueve día a día) · objetivo de el proveedor falta
Plus Variable · así queda
0,00 / 5,5 ptslos 5,5 valen $65 M
🔻 te faltan $65 Mpara el pleno del mes · 100% del pleno
= $0 M hoy · sobre el objetivo de el proveedortu proveedor (66,8 t)
Verde = lo medimos del ERP, solo (da igual que el proveedortu proveedor) · Azul = lo cargás vos del mail (objetivos) y del Power BI (Tienda Perfecta). Tocá cualquier card para el detalle. Los puntos salen de la matriz oficial y el $ es exacto (puntos × CELIN) — se recalcula al toque.
El negocio de otras marcasotras marcas 2026-08 · volumen firme · margen que ya se calcula
Venta otras marcasotras marcas
$51,9 M
terceros (Proveedor tercero, azúcar, papel, yerba, Proveedor 4) · 1 con costo mal cargado
Margen otras marcasotras marcas
35,6%
sobre $37,6 M de $51,9 M · sale del costo de cada factura del ERP, no espera carga
Cuando se resuelva
se completa solo
lo que queda afuera no pasó la prueba de cordura (costo en cero o margen imposible). Corregilo en el ERP y entra solo.
🚀 El motor de ganancia — hasta dónde podés crecer. En agosto 2026, el negocio de otras marcasotras marcas es — de tu facturación. el proveedorel proveedor te deja hasta el 30% (si te pasás, te corta el beneficio). Llevarlo al techo son — más de venta que, al margen clavado de 30,7% (promedio 6 meses cerrados), valen — de ganancia sin capturar por mes. Es el techo teórico — no la plata del mes que viene.
Lo que falta para llegar al 100%
sólo aparecen los que no entran al margen · tocá clasificar y decile qué es cada uno · queda como regla y el margen se recalcula al instante
Proveedor tercero
costo de relleno (muy bajo) y costo congelado hace un año
las facturas de compra tampoco lo sostienen · el ERP dice 71,5% y las compras 50,1%
las facturas de compra tampoco lo sostienen · el ERP dice 71,5% y las compras 50,1%
$14,3 M
El margen se calcula sobre $37,6 M de $51,9 M — todo lo que tiene un costo que aguanta la prueba. Corregí en el ERP el costo de los que quedaron afuera y llega al 100%.
Dos caminos: si es venta real con el costo mal, cargá el costo REAL en el ERP (ej. Proveedor tercero figura con costo $276 contra precio $884 → 69%, imposible) y el margen aparece solo. Si no es una venta o no te interesa, clasificala y sale del cálculo (las cuentas fiscales con venta neta negativa ya salen solas). El tablero recuerda tu decisión.
Ventas de otras marcasotras marcas por producto
$M · 2026-08 · esto SÍ es dato firme (la venta, no el margen)
Análisis de operaciones y cartera seguí el mes o el año con el selector 📅
🔴 El depósito te cuesta ventas
El motivo #1 de rechazo es “Error de Armado”: 16.411 casos · 71% de los rechazos · $138,8 M de mercadería caída (13 meses de ERP). El 63% es “diferencia de unidades” — el depósito manda mal la cantidad (migración del etiquetado de cajas). Problema interno, 100% accionable. Y ojo: 255 clientes de 2025 no volvieron en 2026 ($170 M).🔴 No lo mezcles con la auditoría
El indicador #63 de la guía («Rechazos en facturación», techo ≤ 3%) no cuenta el Error de Armado. Medido como lo mide el proveedortu proveedor (en plata, sin armado), el negocio va 0,85% y cumple con margen. O sea: no te cuesta puntos de auditoría — te cuesta plata, que es peor. Verlo en la guía →Motivos de venta rechazada
cantidad de comprobantes · 👆 tocá un motivo para ver por ruta
El error crece con el tamaño del pedido
% de pedidos que terminan en nota de crédito por Error de Armado · últimos 3 meses cerrados
1 a 3 líneas
1,57%15.118 pedidos · 237 err
4 a 7 líneas
4,34%16.198 pedidos · 703 err
8 a 15 líneas
7,44%13.390 pedidos · 996 err
16 o más líneas
14,19%7.259 pedidos · 1.030 err
Los pedidos de 16 o más líneas son el 14% de los pedidos
y el 35% de los errores. La tasa pasa de 1,57% en los más chicos
a 14,19% en los grandes — 9× más.
Por preparador — con el tamaño al lado
la tasa sola engaña: los de menor error arman pedidos más chicos · sin los usuarios genéricos del sistema
Álvaro Ruiz
8,63%9,4 líneas/pedido
Nicolás Prado
8,25%8,3 líneas/pedido
Hernán Vidal
7,88%8,8 líneas/pedido
Rubén Roldán
6,43%8,6 líneas/pedido
Pedro Sánchez
5,72%8,6 líneas/pedido
Andrés Costa
5,63%9,7 líneas/pedido
Julián Mora
5,17%9,2 líneas/pedido
Esteban Ríos
5,11%7,8 líneas/pedido
Álvaro Ruiz (8,63%) y Julián Mora (5,17%) arman pedidos del mismo tamaño (9,4 líneas) y uno tiene 67% más errores.
La acción, sin esperar ningún sistema: doble control a los pedidos de 16 o más líneas.
Son 7.259 pedidos en 3 meses. Si bajaran a la tasa del tramo anterior
(7,44%), serían 490 rechazos menos por trimestre.
Cuánto vale esa acción, al resultado
Venta que deja de caerse
$12,9 Mpor trimestre · $2,5 M al resultado
$9,8 M al año de resultado, sólo por doble-controlar los
pedidos de 16 o más líneas. Y no lo mezcles con la auditoría: este error no te pega en el indicador #63 de la guía, porque el proveedor no toma el Error de Armado como rechazo cuando viene con ese motivo cargado. Esto se arregla por la plata, no por el puntaje.
El valor del error se mide de la nota de crédito y por tramo, no se estima con un
promedio: un error de 16 o más líneas vale $26,4 k contra
$12,0 k del tramo más barato.
Al resultado se convierte al 19% (utilidad operativa bruta ÷ facturación del P&L).
El rechazo no deja marca en la factura: el ERP emite una nota de crédito con el motivo, y se
vuelve a la factura original por su referencia. Período: 06/2026 a
08/2026 · 51.965 facturas · 2.966 con error de armado
(5,71%). Solo preparadores con más de 300 pedidos.
Ampliar
Ventas por canal
—
canal principal · tocá para ver todos
Ampliar
Cartera por condición fiscal
—
% consumidor final · tocá para ver la composición
Ampliar
Altas del mes
—
comercios nuevos
Semáforo de auditoría del programa cuánto sacás cuando venga el auditor · medido de tu ERP · agosto 2026
8 / 12
indicadores medibles que cumplís
de los que hoy se calculan del ERP · el resto espera un dato que falta
Lo que hoy no cumplís — cada uno paga retorno:
🔴
Portafolio Ideal
33,5%
pide ≥35%
🔴
Tiendas Perfectas
91,0%
pide ≥100%
🔴
Tiempo de entrega pactado
94,4%
pide ≥95%
➜ Parte de los pedidos llega fuera del día pactado — ruteo y despacho.
🔴
Días de stock
8,7%
pide 14 a 30
el proveedor te audita con la Guía Programa y de ese puntaje sale el retorno. Este es el resumen — en el programa están los ~20 indicadores por área, el candado de los requerimientos básicos y el Plus Programa, con selector de mes.
Resultado económico del distribuidor P&L real de mayo 2026 · confirmado con datos
Con el P&L real de julio 2026, el negocio gana +4,5% ($70 M). El margen front ($322 M) por sí solo no cubre el costo de servir ($380 M) — faltarían $58 M. Los retornos del proveedordel proveedor ($128 M) son los que dan vuelta el resultado. No son un extra: son la línea que sostiene el negocio, y venía sin mostrarse.
📎 Subí los gastos del mes y el resultado deja de ser estimado
Los gastos operativos — servicios, logística interna, alquiler, contador — no están en el ERP porque no se cargan ahí. Mientras tanto los estimamos. Con tu Excel de gastos, el resultado de arriba pasa a ser el real.
La cascada económica de julio 2026 — de cada peso que entra, cuánto queda
P&L real de julio 2026 · % sobre facturación · el período cierra en +$70 M
1
Front margin
+20,5%
+$322 M
Lo que queda tras pagarle la mercadería al proveedoral proveedor. Es lo que “entra” para sostener la operación.
2
+ Retornos el proveedordel proveedor
+8,2%
+$128 M
Notas de crédito: Plus Programa, Plus Variable, combos, invendibles, cartón. Sin esta línea el mes parece dar pérdida.
3
− Salarios
−6,8%
-$107 M
Sueldos y cargas de todo el equipo: ventas, depósito y administración.
4
− Repartos
−5,7%
-$89 M
Logística: llevar la mercadería a cada comercio de la ruta.
5
− Impuestos
−6,1%
-$95 M
Casi todo es IIBB — 5% de la venta, no se recupera. El detalle abajo.
6
− Alquiler y otros
−5,7%
-$90 M
Depósito, servicios, honorarios, gastos generales y amortizaciones.
=
Resultado
+4,5%
+$70 M
Resultado operativo antes de amortizaciones e impuesto a las ganancias.
El impuesto te pega en dos lugares distintos
🧾 En el MARGEN
IIBB — 5% de la venta, no se recupera. Pesa ~¼ del costo de servir. Ya está contado en la cascada de arriba.
💧 En la CAJA
Cada compra prepaga 3% de IIBB que hoy se congela (hay un saldo a favor grande sin usar). No baja el margen — te traba caja.
Son dos cuentas distintas: no se suman ni se restan entre sí. El costo de servir sigue igual — el 3% es plata trabada, no menos margen.
Con los retornos del proveedordel proveedor, junio cierra en +$11M (+0,8%). Sin ellos daría pérdida — por eso cumplir los objetivos que pagan el retorno es lo que sostiene el resultado.
Salida 1 · Recuperar margen
Renegociar con el proveedorcon tu proveedor principal y disciplinar descuentos a clientes grandes: llevar el front margin del P&L (21,1%) hacia el techo del mejor segmento (~24,7%, Premium calibrado).
Salida 2 · Bajar el costo de servir
El opex de 29% no lo cubre el margen del producto solo. Subir venta por vendedor (densidad, drop size) y eficientar el reparto.
¿Y si sumamos los retornos de el proveedortu proveedor? — simulación
El margen front del P&L (21,1%) es antes de los retornos por objetivos (volumen, ventas digitales/miNube, mix dulce-salado, Perfect Store). Esos puntos vuelven como nota de crédito y a veces no entran a la contabilidad — pero el dueño los conoce. Mové la palanca con tu número real y mirá cómo cambia el resultado del mes.
0,5%5%
Retorno en $+$28,5 M
Margen front real21,1%
Resultado del mes+$43 M
Resultado %+3,6%
Hoy, con el retorno que ya cobra, el mes cierra en +$43 M (+3,6%). Cada punto de retorno adicional que sumás (cumpliendo más objetivos de el proveedortu proveedor) va directo arriba de eso. Mové el slider y mirá cómo cambia el resultado.
Cascada del resultado P&L real · mayo
Del margen front al resultado · $M · pasá el cursor por cada barra
Front margin: de lista vs real dato P&L
28% teórico vs 21,1% realizado en mayo
Por qué el margen del producto no alcanza: el modelo suponía un front margin del 28%, pero el real del P&L es 21,1% — los clientes grandes se llevan el descuento y el mix pesa a marcas de bajo margen (Marca A 17%, Marca F 14%). Con ese margen y un opex del 29%, la venta sola no cierra: mayo daría −7,9%. El mes termina en +3,6% por los retornos netos del proveedordel proveedor ($135,6 M, 11,5% de la facturación), que es la línea que sostiene el resultado. Las dos salidas para no depender tanto de ella: recuperar margen con el proveedorcon tu proveedor y bajar el costo de servir.
Costo de Servicio — el costo se come el margen Mayo 2026 · real
Lo que deja el negocio vs. lo que cuesta servir
margen bruto (con retornos) contra el costo total de servir · % de la venta · cambia con el período de arriba
Si llegabas al sell-out target, ¿cuánto costaba servir? julio 2026
el costo real de la operación llevado al objetivo del proveedordel proveedor · las comisiones suben, los fijos no
⏳ Para este mes falta el objetivo de sell-out del mes. Sin el objetivo no se puede decir cuánto te costó de más no llegar — se calcula solo apenas se carga.
Cash is King cobranzas y capital de trabajo · con salvedad
💰 En la calle hay $303 M — lo que los clientes deben hoy, del saldo contable de Deudores por Ventas. Son 5,1 días de venta.
marzo $256 M (4,3 d) · junio $414 M (6,6 d) · julio $440 M (6,7 d) · hoy $303 M (5,1 d).
Los días se mantienen, así que el crecimiento en pesos sigue a la venta.
marzo $256 M (4,3 d) · junio $414 M (6,6 d) · julio $440 M (6,7 d) · hoy $303 M (5,1 d).
Los días se mantienen, así que el crecimiento en pesos sigue a la venta.
Se facturó$1.122 M2026-09 · en curso
Cobró el fletero$1.125 Mse lo sacó al cliente
Entró a la empresa$1.118 Mel fletero lo rindió
Bajó la deuda vieja$3 Mdel mes · cobró más de lo que facturó
En mano de fleteros$7 Mcobrado y sin entregar · 0,6% de lo cobrado
El camino de cada peso. Se factura al cliente → el fletero le cobra en la entrega → el fletero rinde en la empresa. Lo que no llega al final se queda en uno de dos lugares: en la calle (el cliente no pagó) o en mano del fletero (cobró y todavía no entregó). Parte de eso es el corte del día (lo de hoy se rinde mañana), por eso se avisa recién arriba del 5%. Los meses anteriores: 06/26 $129 M (7,7%) · 07/26 $4 M (0,2%) · 08/26 $66 M (4,0%).
⚠️ Lo que falta, y es la segunda parte: el ERP no guarda el medio de pago — banco, Mercado Pago, Pago Fácil y efectivo caen todos en la misma cuenta contable. Para cerrar el círculo hay que cruzar «entró a la empresa» contra lo que acreditaron el banco y Mercado Pago, y eso necesita un usuario de sólo lectura de cada uno.
⚠️ Lo que falta, y es la segunda parte: el ERP no guarda el medio de pago — banco, Mercado Pago, Pago Fácil y efectivo caen todos en la misma cuenta contable. Para cerrar el círculo hay que cruzar «entró a la empresa» contra lo que acreditaron el banco y Mercado Pago, y eso necesita un usuario de sólo lectura de cada uno.
Cobrados sin aplicar
$160 M
entró y no se imputó a ninguna factura · foto 20/09/26 · tocá para ver
Con más de 30 días
$130 M
30% de $436 M abiertos · más de 60 d: $69 M · 7/15/30/60/90
La regla: si el negocio gana ~2% al mes y no aparece en la caja, se fue a algún lado. Dos cuentas vigilan esa fuga:
Inventario — la plata parada en el depósito del ERP · kardex
Días de stock
8,4 días
el proveedortu proveedor pide entre 14 y 30 · por debajo del piso
Plata parada en stock
$255,1 M
al costo · sep-26
Semanas de venta que cubre
1,1 semanas
≈ 7 días · cierra con los 8,4 de el proveedortu proveedor
Cuánto de ese stock es tuyo
$65,3 M
≈ 26% · stock − $189,8 M que aún no vencieron a el proveedortu proveedor (28-sep) · por calendario
El stock bajó de $334 M (ago-26) a $255 M (sep-26): salieron $79 M del depósito.
YA LO TENEMOS
Costo de venta mensual (COGS)
Sale del detalle de cada comprobante. Real, mes a mes.
CON SALVEDAD
Compras del ERP
Existen ($1.000–2.600 M/mes) pero corren ~1,9× el costo de venta: comprobantes repetidos o unidad sin normalizar. A reconciliar con IDEA.
FALTA EL DATO
Stock puntual por producto
La foto de stock del ERP tiene basura (VARIOS 5,3M u., cartones). No sirve para el mix. Se reemplaza por el stock implícito una vez que compras reconcilie.
Capital humano · análisis del pasivo laboral nómina real · junio 2026 · última cargada
El pasivo que nadie mira en distribución. El costo de tu gente ya está en el P&L (nómina real de junio: $98,3 M/mes · 49 empleados — el P&L carga $116,2 M en «Salarios»: $17,8 M más, que son conceptos asociados por $14,8 M más $3,0 M a conciliar); esto mide la contingencia que arrastran: la indemnización acumulada — LCT art. 245: 1 sueldo bruto por año de antigüedad. Los sueldos y los puestos son reales; la antigüedad sale de la fecha de ingreso real de 35 personas (las 14 en etapa de inducción se cuentan a 1 año).
Estructura de antigüedad y sueldo
49 empleados reales · costo salarial real · fecha de ingreso REAL de 35 · 14 en inducción, a 1 año
TramoEmpleadosSueldo $/mes
15+ años
10–15 años
5–10 años
0–5 años
Provisión por indemnizaciones
pasivo laboral total estimado · se recalcula al toque
—
0referenciaalto riesgo
—
empleados
—
antigüedad prom.
—
sueldo prom.
—
vs result./mes
📎 Cargar nómina — el pasivo se recalcula al instante
La nómina no está en el ERP: es tu Excel de sueldos. Al subirlo, el pasivo laboral se recalcula acá mismo con la fecha de ingreso real (por eso bajó de $700 M a $109 M).
Columnas esperadas: fecha de ingreso (o antigüedad en años) + sueldo bruto. El resto lo calcula el tablero.
Distribución real por puesto
dónde está la base salarial · 49 personas · $98,3 M/mes (nómina real de junio, sin nombres)
Ventas30 personas
$58,2 M
Depósito11 personas
$23,4 M
Administración5 personas
$10,8 M
Despacho2 personas
$4,1 M
Gerencia1 persona
$1,8 M
Ventas concentra el 59% de la base salarial (30 de 49). Del ERP salen los roles operativos; el resto lo trae la planilla — sólo puestos agregados, sin nombres ni legajos.
El pasivo crece con la antigüedad — proyección a 5 años
si el equipo envejece sin renovar, la contingencia sube sola · $ estimado
La industria no mira este KPI. Pero en un negocio de poco margen que vive de la eficiencia, es crítico: el pasivo laboral es una contingencia que crece sola con la antigüedad. Tenerlo medido te da con qué provisionar y un argumento duro para defender márgenes. Una reestructuración mal hecha puede borrar la ganancia de todo un año.
CARGADO
Nómina real de junio
49 empleados · costo salarial $98,3 M/mes · sueldo y puesto reales (planilla Sueldos_06-2026.xls, la última cargada).
ESTIMADO
Antigüedad
La planilla no trae la fecha de ingreso — la aproximo por legajo. El dato fino sale de la planilla de sueldos.
GENÉRICO · 400
Cualquier empresa sube su Excel
El lector ya mapea distintos formatos (sueldo/salario/bruto · fecha ingreso/alta/antigüedad). No todas las planillas son iguales.
¿Cuánto vale el negocio? — hoy y si ejecuta el camino proyección · múltiplo 5×
Un dueño rara vez sabe cuánto vale su empresa. Se estima de dos formas. el negocio hoy gana plata (+$171 M en ene–jun, operativo neto del P&L), así que el múltiplo de rentabilidad se aplica al estado al que llega si ejecuta el camino —no a la pérdida de hoy— y de paso sale cuánto tiene que crecer para dejar de perder.
Valor por rentabilidad · proyectado
Mové las palancas que el tablero ya mide. Abajo: si gana plata, y cuánto valdría a 3 y 5 años.
3,9%30%
0%5,5%
0+3,6 pts
Resultado / mes—
¿Gana plata?—
Valor a 3 años—
Valor a 5 años—
Valor por patrimonio neto · ejercicio online
Lo que tiene menos lo que debe. Completá lo que el ERP no ve; lo que sí ve, va precargado.
Caja
Inversiones
Cuentas a cobrar · del ERP
Inventarios · del ERP: stock × costo, sep-26 · a reconciliar
Capex · racks, cámaras, utilitarios, PCs
− Cuentas a pagar
− Provisión laboral · contingencia · sale de "Capital humano"
Patrimonio neto$440 M
Referencia por facturación: $1.340 M a $4.020 M (venta anual ~$13.400 M × 0,1–0,3)
Cuentas a cobrar precargada del ERP ($440 M al cierre de julio, de la cuenta contable «Deudores por Ventas»). El resto de las cuentas existen en el plan de cuentas del ERP (Caja, Bancos, Inversiones, Bienes de Cambio = inventario, Bienes de Uso = capex, Proveedores) pero hoy vienen en cero: solo se sincronizan ventas y cobranzas. Falta pedirle al proveedor del ERP que se lean los saldos y el histórico mensual (para la evolución del PN). Mientras tanto, completalos a mano. Valores en $M.
Honesto — es una proyección, no un P&L. Ninguna palanca sola da vuelta el resultado: Othersotras marcas al techo llega a −$49 M/mes, recién la combinación cruza a positivo. Los techos (30% de Othersotras marcas, 5,5 de retornos) son optimistas (el propio distribuidor los da por difíciles). El valor a 3 años supone 65% del camino ejecutado; a 5 años, pleno. Mientras el resultado siga negativo, el valor real es el de facturación.
Acciones recomendadas
1 · Recuperar clientes que dejaron de comprar
255 clientes de 2025 no volvieron en 2026 ($170 M). Venta que ya tuviste.
Camino → Lista por zona a cada vendedor, priorizada por facturación previa.
2 · Bajar el “Error de Armado” del depósito
70% de las ventas rechazadas son errores de preparación, no del cliente.
Camino → Medir error por preparador y por producto; revisar el proceso.
3 · Reducir dependencia de el proveedortu marca principal
3 marcas = ~58% de la venta.
Camino → Desarrollar 2ª y 3ª marca con proveedores ya en cartera.
4 · Cuidar el margen y la efectividad de visita
El margen bajó de 22,0% a 19,9% y la efectividad de visita de 60% a 55,5% entre 2025 y 2026.
Camino → Revisar mix de descuentos/costos y el ruteo de visitas.
Lo que este panel todavía no muestra
YA LO TENEMOS
Rentabilidad neta y por ruta
Incorporado con el P&L real de mayo 2026. Falta automatizarlo mes a mes.
FALTA EL DATO
Comparativos históricos (YTD 2025 · FY 2025 · Forecast 2026)
El ERP arranca en julio 2025: no existe enero–junio 2025, así que el YTD 2025 y el año completo 2025 no se pueden calcular desde el sistema. Se necesitan esos períodos de la contabilidad para comparar.
FALTA EL DATO
Serie mensual del neto
El P&L es de mayo; ideal tener la serie de todos los meses para ver la tendencia.
CON SALVEDAD
Cobranzas / morosidad
Saldo $440 M medido de la contabilidad; falta el aging (la antigüedad de cada deuda).